
Faturadan veri çıkarma ve irsaliye okuma otomatik yapılabilir mi?
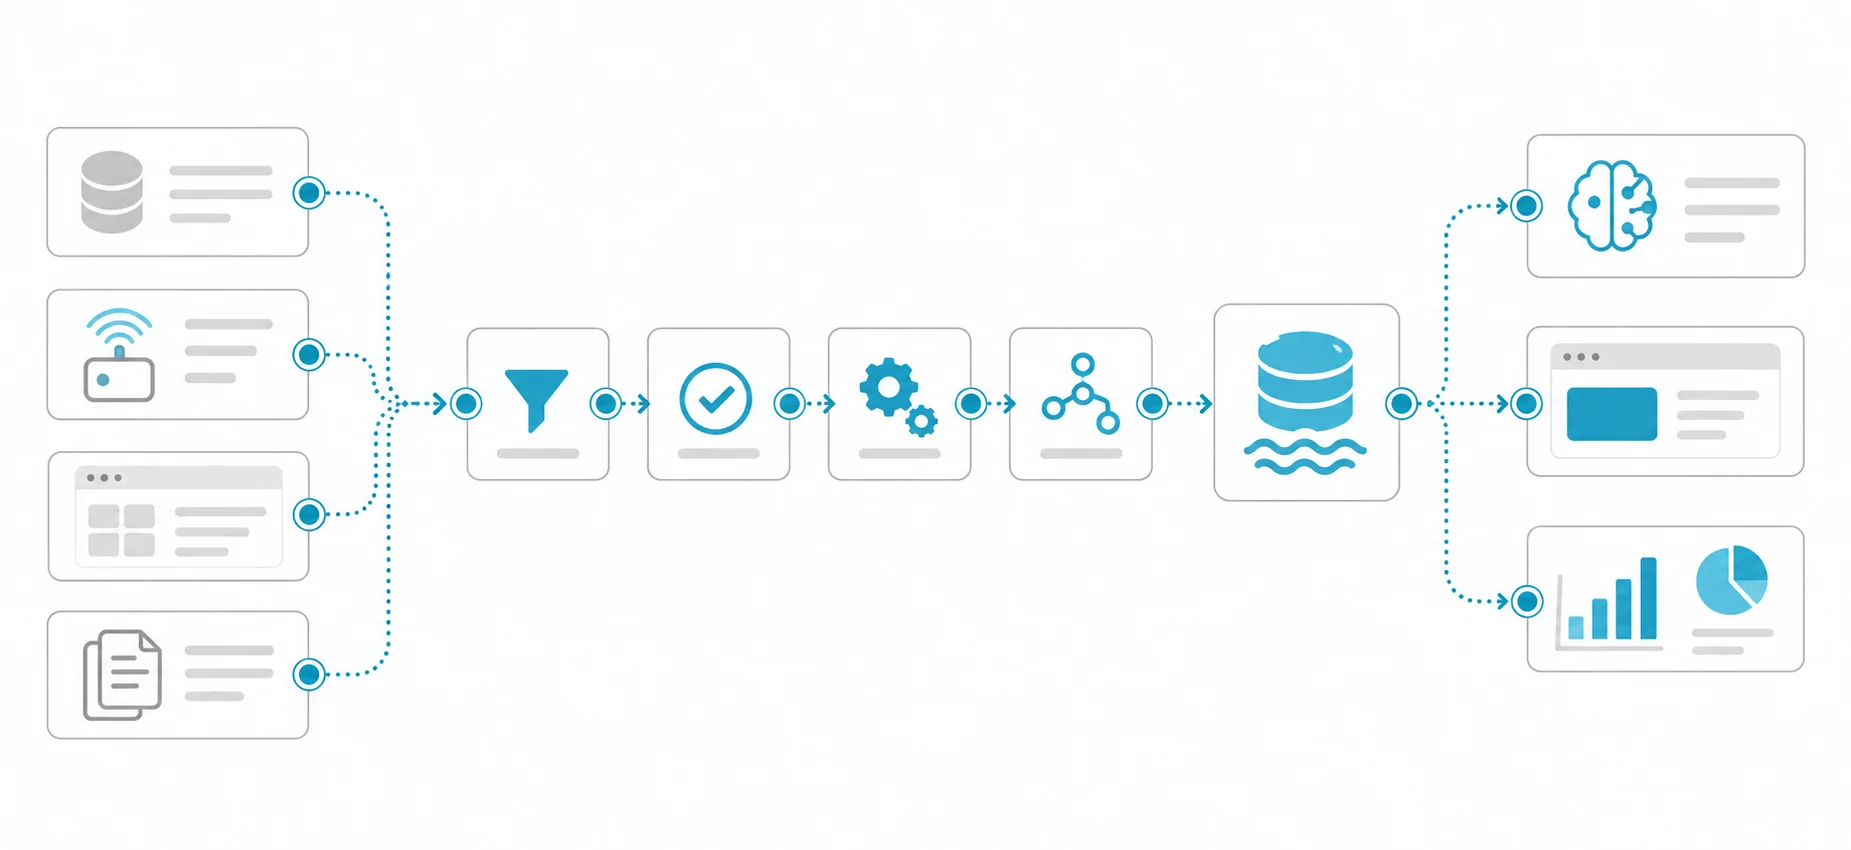
Evet, faturadan veri çıkarma ve irsaliye okuma otomatikleştirilebilir; ama gelen belgelerin önemli bir kısmı OCR değil XML okuma işidir ve asıl zorluk okumak değil, kalem satırlarını kendi stok kodlarınıza bağlamak ve siparişle eşleştirmektir. Elle giriş yapan bir muhasebe ekibi üç iş yapar: belgedeki değeri okur, ERP'deki karşılığını bulur (cari kart, stok kartı, sipariş satırı) ve farkları çözer. Fatura OCR yalnızca ilkini hızlandırır; diğer ikisi çözülmezse kayıt yine bir kişide kalır.
Bu yazı tedarikçi faturası ve mal kabul akışına odaklanır. Hattın genel adımlarını, OCR ile yerleşim ve dil modelleri arasındaki farkı ve genel doğrulama kurallarını belge işleme otomasyonu rehberimizde anlattık.
Hangi belge hangi kanaldan gelir, hangisi gerçekten OCR ister?
OCR yalnızca taranan ya da fotoğrafı çekilen kâğıt belgeler ve XML'i olmayan PDF'ler için gerekir; e-Fatura ve e-İrsaliye XML olarak okunmalıdır. Gelir İdaresi Başkanlığı'nın e-Arşiv sayfası, e-Fatura için XML tabanlı UBL-TR standardının benimsendiğini, e-Fatura uygulamasına kayıtlı olmayan alıcılara e-Arşiv Fatura düzenlendiğini ve bu faturanın alıcının talebine göre kâğıt veya elektronik ortamda iletildiğini yazar. e-İrsaliye sayfası ise 509 Sıra No.lu VUK Genel Tebliği ile belirli gruplara e-İrsaliye zorunluluğu getirildiğini belirtir; aralarında demir çelik ticareti yapan ve 2018 veya sonraki yıllarda brüt satış hasılatı 25 milyon TL ve üzerinde olan e-Fatura kullanıcıları vardır. Kapsam dışındaki tedarikçiler matbu sevk irsaliyesiyle gelir.
| Belge ve kanal | Biçim | Okuma yolu | Dikkat edilecek nokta |
|---|---|---|---|
| e-Fatura (entegratör, portal veya ERP'nin e-belge modülü) | UBL-TR XML | XML okuyucu; OCR yok | Kalem kodları tedarikçinin kodudur; farklı KDV oranları ve tevkifat ayrı vergi kalemleri olarak gelir |
| e-Arşiv fatura (e-posta eki) | PDF, bazen XML ekiyle | XML varsa okuyucu; yoksa PDF metin katmanı | PDF görüntüyse OCR gerekir |
| e-İrsaliye | UBL-TR XML | XML okuyucu | Gönderilen miktarı yazar; teslim alınan miktar depoda ayrıca kaydedilir |
| Matbu sevk irsaliyesi (kapıda imzalanan) | Kâğıt, tarama veya telefon fotoğrafı | OCR ve el yazısı kontrolü | Depocunun elle düzelttiği miktarlar, damga ve imza; inceleme oranı en yüksek kanal |
| Yurt dışı tedarikçi faturası | Hazır fatura modeli veya yerleşim modeli | Dil, para birimi, inç ve libre gibi birimler, proforma ile ticari faturanın ayrılması |
Son üç ayın belgelerini bu satırlara göre sayın; OCR bütçesi yalnızca görüntü olarak gelen belgelerin payı için ayrılır.
Kalem satırlarını çıkarmak neden işin en zor kısmı?
Çünkü başlık alanları faturada bir kez geçer, kalem satırları ise sayısı, düzeni ve anlamı tedarikçiye göre değişen bir tablodur. Araştırma tarafı da bunu ayrı bir görev sayar: DocILE kıyaslama veri seti, anahtar bilgi çıkarmanın yanında kalem satırı tanımayı ayrıca tanımlar ve onu bilginin tablodaki doğru kaleme atanması gereken, pratik değeri yüksek bir görev olarak açıklar. Sahada sorun çıkaranlar şunlardır:
- Sayfaya bölünen tablolar: Başlık ikinci sayfada tekrar etmez, ara toplam kalem gibi okunur.
- Birimler: Tedarikçi koli, kangal ya da ton yazar; stok kartınız adet ya da kilogram tutar. Çevrim katsayısı belgede yazmaz.
- İskonto: Satır, ikinci ve fatura altı iskonto bir arada olabilir; birim fiyatın iskontolu olup olmadığı belirsiz kalır.
- Birden çok KDV oranı ve tevkifat: Ayrı vergi tutarları olarak çıkar ve ERP'de ayrı hesaplara gider.
Hazır modellerin sınırını şemalarında görürsünüz. Microsoft'un Document Intelligence fatura modeli şeması her kalem için tutar, tarih, açıklama, miktar, ürün kodu, vergi, vergi oranı, birim ve birim fiyat alanlarını sayar; iskonto yalnızca belge düzeyinde toplam olarak yer alır, kalem düzeyinde iskonto ya da tevkifat alanı yoktur. Ürün kodu da belgede basılı olan, yani tedarikçinin kodudur. Satır iskontosu, tevkifat ve kod eşlemesi için kendi kurallarınız gerekir.
Tedarikçi kodu stok kartına nasıl bağlanır, ana veri neden darboğazdır?
Tedarikçinin ürün kodunu stok kodunuza ve birim çevrim katsayısına bağlayan bir eşleme tablosuyla; bu tablo projenin en değerli ve en çok emek isteyen çıktısıdır. Sütunları tedarikçi, tedarikçi kodu, stok kodunuz, tedarikçi birimi, stok birimi ve katsayıdır. Geçmiş sipariş satırları ve açıklama benzerliği eşleme önerir, ama eşlemeyi bir kişi kesinleştirir; yanlış eşleme sessizce yanlış stoğa giriş yapar. İlk kez görülen kod "yeni eşleme" gerekçesiyle kuyruğa düşer, onaylanınca sonraki faturalarda kendiliğinden kullanılır.
Ana veri bu yüzden gerçek darboğazdır: okuma hatası tek belgeye özgüdür, ana veri hatası o tedarikçinin her faturasında tekrar eder. Tipik sorunlar aynı tedarikçi için iki cari kart, eksik vergi numarası, aynı malzeme için birden çok stok kartı, yanlış tanımlı birim ve pasif ama hâlâ sipariş verilen kodlardır. Bunlar düzelmeden yapılan doğruluk ölçümü modeli değil, ana veriyi ölçer.
İrsaliye fatura eşleştirme nasıl yapılır?
Fatura satırları önce siparişle (iki yönlü), stoklu malzemede ayrıca irsaliye ve depo giriş kaydıyla (üç yönlü) karşılaştırılır; fark toleransın içindeyse kayıt ilerler, dışındaysa gerekçesiyle durur. Üç yönlü eşleştirme, faturalanan miktarın gerçekten teslim alınıp alınmadığını da sorar.Vergi Usul Kanunu'nun 230. maddesi teslim tarihinin ve irsaliye numarasının faturada yer almasını ister; 231. madde faturanın teslimden itibaren azami yedi gün içinde düzenlenmesini öngörür. Bu yüzden bir fatura birkaç irsaliyeyi kapsayabilir ve faturadaki irsaliye numaraları eşleştirmenin anahtarıdır.
GİB'in e-İrsaliye Uygulama Kılavuzu, sipariş numarasını ve irsaliye kalemlerini UBL-TR İrsaliye belgesinin zorunlu alanları arasında sayar; e-İrsaliyede siparişe bağlantı belgenin içindedir. Aynı kılavuza göre alıcı, fiili sevkten itibaren yedi gün içinde irsaliye yanıtıyla malların tamamını kabul edebilir ya da kısmi kabulle bir kısmını reddedebilir; bu yanıt zorunlu değil, bir imkândır. Kurallarda şunları yazın:
- Tolerans: Miktar ve birim fiyat için ayrı, tutar veya yüzde olarak.
- Kısmi teslim: Sipariş satırının açık miktarı her irsaliyede güncellenir; fatura açık miktarı aşamaz.
- Tek fatura, birden çok irsaliye: Faturadaki irsaliye numaralarının hepsi bulunmalı, satır toplamları irsaliyelerin toplamıyla tutmalıdır.
- Reddedilen mal: Kısmi kabulde reddedilen miktar faturada da varsa kayıt durur.
Eşleştirmeyi ajan tarafından, fark açıklamaları ve onay sınırlarıyla satın alma belgesi ajanı yazımızda ele aldık.
Otomatik fatura girişinde ERP'ye taslak mı, kesinleşmiş kayıt mı yazılmalı?
Başlangıçta yalnızca onay bekleyen taslak kayıt yazılmalı ve kaydı yetkili bir kişi kesinleştirmelidir; tam otomatik kesinleştirme ancak ölçülmüş bir dönemden sonra, düşük riskli kalemler için açılır. Logo, Mikro, Netsis ya da SAP gibi sistemlerde aktarım yolları farklıdır; arayüz mü, içe aktarma dosyası mı, ara tablo mu kullanılacağı keşifte sürümünüze bakılarak belirlenir. Aktarım katmanında dört şey kurulur:
- Mükerrer kontrolü: e-Belgelerde ETTN, kâğıt belgelerde tedarikçi vergi numarası ile seri ve sıra numarası anahtardır; aynı belge e-postadan ve portaldan gelirse ikincisi durur.
- Onay yetkisi: Kim hangi tutara kadar onaylar, tolerans dışı farkı kim kabul eder; kurallar ERP'deki mevcut onay akışından alınır.
- Denetim izi: Kaynak belge, okunan ve düzeltilen değer, eşleştirme sonucu, onaylayan kişi ve zaman saklanır.
- Belirsiz satır: Tahminle doldurulmaz; belge gerekçesiyle (yeni kod, tolerans dışı fiyat, bulunamayan irsaliye) inceleme kuyruğuna gider.
Sizden hangi veri ve erişim gerekir?
Her kanaldan gerçek belge örnekleri, bunların ERP'deki doğru kayıtları, ana veri dökümü ve muhasebeden adı belli bir sorumlu gerekir; yeni tarayıcı, sıfırdan model eğitimi ya da yıllık arşiv gerekmez.
- Kanallara göre dengeli seçilmiş belgeler; her biri için sipariş, irsaliye ve kesinleşmiş ERP kaydından oluşan tam set.
- Cari kartlar, stok kartları, birim tanımları ve varsa mevcut kod eşlemeleri.
- Yazılı tolerans politikası ve onay yetkileri; yoksa keşifte birlikte çıkarılır.
- ERP'nin test şirketine erişim; pilotta canlı kayda yazılmaz.
İrsaliye kişisel veri de taşır: aynı kılavuz, gönderi bilgisine plaka ve şoför gibi taşıyıcı ayrıntılarının girildiğini belirtir. 6698 sayılı Kişisel Verilerin Korunması Kanunu'nun 4. maddesi verilerin amaçla bağlantılı, sınırlı ve ölçülü işlenmesini ve gerekli süre kadar saklanmasını ister; eşleştirmede gerekmeyen alanları çıkarmayın.
Pilot hangi ölçülerle değerlendirilir?
Pilotu dört ölçüyle, bugünkü ölçülmüş durumla karşılaştırarak değerlendirin:
- Alan düzeyinde doğruluk: Fatura numarası, tarih, vergi numarası ve toplamlar gibi başlık alanlarının doğru okunma oranı.
- Satır düzeyinde doğruluk: Bir satır ancak stok kodu, stok birimine çevrilmiş miktar, net birim fiyat, KDV oranı ve eşleştiği sipariş satırı birlikte doğruysa doğru sayılır.
- Doğrudan geçiş oranı: Kimse dokunmadan taslak kayda dönüşen ve örnek denetimde doğru çıkan belgelerin tüm belgelere oranı.
- Belge başına süre: Pilottan önce bugünkü süre, eşleştirme ve fark çözme dahil, gerçek belgelerde kronometreyle ölçülür.
Sonuçları kanal ve tedarikçi bazında raporlayın. Hedefleri broşürden değil, bir hatanın size maliyetinden ve bugünkü hata oranından türetin: yanlış stoğa giriş, eksik indirilen KDV ve iki kez ödenen fatura aynı ağırlıkta değildir.
Varsayımsal örnek: ayda 1.200 fatura alan bir dağıtıcı
Aşağıdaki örnek varsayımsaldır; sayılar yalnızca yöntemi göstermek içindir. Bir yapı malzemesi dağıtıcısı ayda yaklaşık 1.200 tedarikçi faturası alıyor. Ekip pilottan önce 50 faturayı kronometreyle ölçüyor: eşleştirme dahil ortalama 6,5 dakika. Dört haftalık pilotta 400 fatura ve 1.600 kalem satırı işleniyor; 236 fatura dokunulmadan taslak kayda dönüşüyor, 164'ü incelemeye düşüyor.
| Ölçü | Hesap | Sonuç |
|---|---|---|
| Satır düzeyinde doğruluk | 1.472 doğru satır / 1.600 satır | %92 |
| Hatalı satırların kaynağı | 84 eşlenmemiş kod + 26 birim çevrimi + 18 okuma hatası | 128 satır |
| Doğrudan geçiş oranı | (236 dokunulmadan geçen - 2 örnek denetimde hatalı çıkan) / 400 | %58,5 |
| Belge başına ortalama süre | (236 × 0,5 dk + 164 × 3 dk) / 400 = 610 / 400 | yaklaşık 1,5 dk (bugün 6,5 dk) |
| Aylık ekip süresi | 1.200 × 6,5 dk ile 1.200 × 1,525 dk | 130 saatten yaklaşık 30,5 saate |
En önemli satır ikincisidir: 128 hatalı satırın 110'u okuma değil ana veri sorunudur. Dağıtıcının sonraki adımı modeli değiştirmek değil, en çok fatura kesen tedarikçilerin kod eşlemesini ve birim katsayılarını tamamlamaktır. Doğrudan geçen 2 yanlış fatura ise ancak örnek denetimle görüldü.
Maliyeti ne belirler, teklif neleri ayrı göstermeli?
Maliyeti belge sayısından çok kanal karışımı, tedarikçi çeşitliliği, ana verinin durumu ve ERP entegrasyonunun yolu belirler. İşi büyütenler: taranmış irsaliyelerin payı, çok sayıda tedarikçi düzeni, eşlenmemiş kodlar, karmaşık iskonto ve tevkifat kuralları, dışa açık arayüzü olmayan ERP, kurum dışına çıkamayan veri. İşi küçültenler: yüksek e-Fatura ve e-İrsaliye payı, temiz stok kartları. Teklif şu kalemleri ayrı göstermelidir: belge alma ve XML okuma, OCR ve kalem çıkarma, eşleme tablosu ve ana veri temizliği desteği, eşleştirme kuralları, ERP entegrasyonu, inceleme ekranı, pilot ve ölçüm, devreye alma sonrası izleme. Bulut servisinin belge başı ücreti de ayrı satırda yazılmalıdır.
Bu projeler en çok nerede takılır?
- Pilotu yalnızca başlık alanlarıyla ölçüp kalem satırlarını dışarıda bırakmak.
- Kod eşlemesini ertelemek; sistem okur, kayıt yine elle tamamlanır.
- Mal kabulün ERP'ye geç girilmesi: irsaliye depoda günlerce bekliyorsa üç yönlü eşleştirme faturayı haksız yere durdurur.
- Tolerans kurallarının yazılı olmaması; her muhasebeci farkı farklı kabul ettiği için doğru davranış tanımsız kalır.
- İskonto ve tevkifat gibi tedarikçiye özgü kuralları istisna sayıp ilk kurulumda tanımlamamak.
İlk adım üç sayıdır: kanal başına aylık belge adedi, bugünkü belge başına süre ve son ayın fatura satırlarından kaçının stok kartına doğrudan bağlanabildiği. Bu sayılar işin ne kadarının XML okuma, OCR ve ana veri temizliği olduğunu gösterir.
Tedarikçi faturalarını ve irsaliyeleri okuyan, sipariş ve mal kabul kayıtlarıyla eşleştiren ve ERP'ye onay bekleyen kayıt olarak yazan akışları Hatson Tech, yapay zeka ajanı geliştirme hizmetimiz kapsamında kurar. Belge karışımınızı birlikte saymak isterseniz ilk görüşme ve keşif çalışması ücretsizdir.